Esta semana o Nasdaq teve o pior dia desde abril de 2025 e, no mesmo período, a bolsa de Lisboa subiu. Nesta edição levas o que isso significa para o teu ETF, para a prestação da casa e para o depósito do carro.
🎬 Bastidores da semana
Esta semana saíram quatro vídeos longos no canal, do ETF de covered calls que paga 25% em dividendos até ao vídeo sobre a troca da Geórgia pelo Dubai. O mais visto foi o do ETF de covered calls, com mais de 8 mil visualizações. E nos comentários do vídeo da Geórgia e do Dubai, muitos de vocês pediram mais sobre o dia a dia por lá: saúde, tempos livres e família.
📰 O que mexeu no teu bolso
- Combustíveis mais baratos a partir de segunda. As previsões apontam para uma descida de cerca de 9 cêntimos por litro no gasóleo e de 9,5 cêntimos na gasolina, já a contar com a redução do desconto no ISP decidida pelo Governo (sem ela, a descida seria de 11 e 12,5 cêntimos). Para quem investe: é folga no orçamento, e é essa folga que mantém o investimento mensal sem apertos.
- Euribor a 6 meses acima de 3%. Na sexta-feira ficou nos 3,016%, e a 12 meses nos 3,248%. A Euribor a 6 meses serve de referência a cerca de 40% dos créditos à habitação com taxa variável em Portugal, segundo o Banco de Portugal. Num crédito de 150 mil euros a 30 anos, com spread de 1%, mais 0,25 pontos na Euribor são cerca de 22 euros por mês a mais. É uma conta de exemplo, não uma previsão.
- Nasdaq −5,5% num dia, Lisboa +2% na semana. Na quinta-feira, o Nasdaq caiu 5,5% e o S&P 500 caiu 4,4%, o pior dia para os dois desde abril de 2025. Na semana, o S&P 500 perdeu 2,7% e o Nasdaq 3,4%, enquanto o Stoxx 600 ficou praticamente igual (+0,2%) e o PSI subiu 2,2%. Para quem investe a longo prazo: "a bolsa caiu" quase nunca quer dizer todas as bolsas.
- Petróleo −13% na semana. O WTI fechou nos 90 dólares e o Brent ficou abaixo dos 100, com o mercado a apostar que a tensão com o Irão pode acalmar. É daqui que vem a descida dos combustíveis.
- Empregos fortes, juros em cima da mesa. Os EUA criaram 165 mil empregos em outubro, quando se esperavam cerca de 60 mil, e o desemprego desceu para 4,1%. Depois disso, o mercado (CME FedWatch) passou a dar 76,8% de probabilidade a uma subida de juros da Fed em dezembro. O Banco de Inglaterra já subiu para 4% e o BCE reúne-se a 16 e 17 de dezembro, com uma subida esperada. Na terça-feira, dia 10, sai a inflação de outubro nos EUA. Atenção: são apostas do mercado, não certezas.
📊 A minha carteira
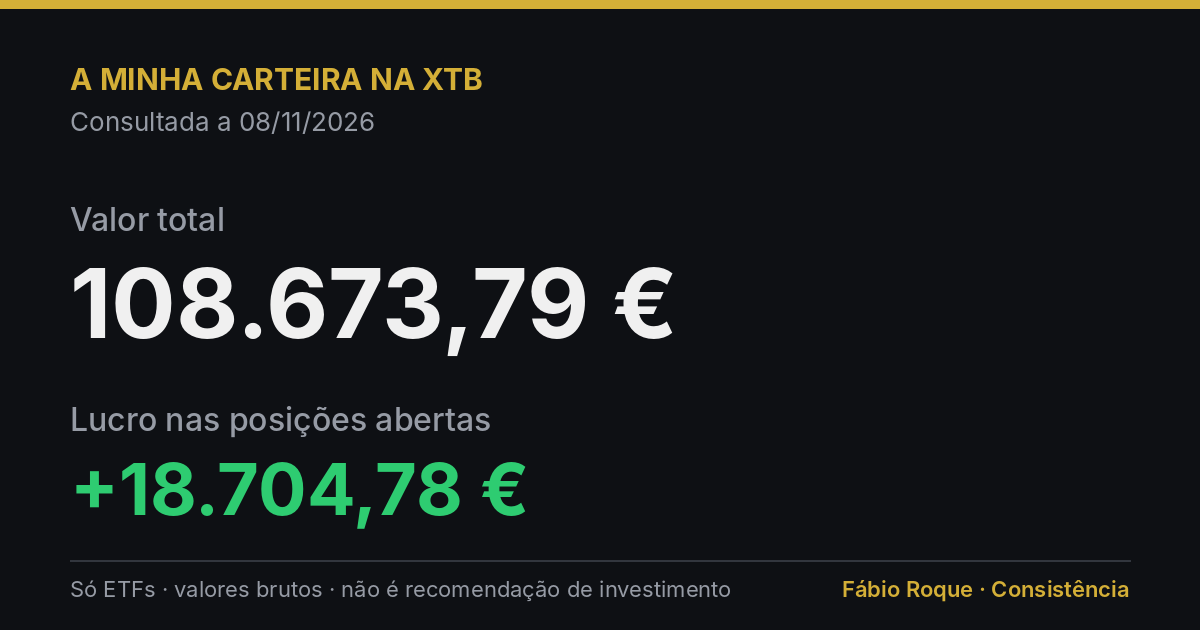
Hoje, a minha carteira na XTB vale 108.673,79 €, com 18.704,78 € de lucro nas posições que tenho abertas. É uma carteira só de ETFs.
Numa semana em que o Nasdaq teve o pior dia desde abril de 2025, o que conta para mim é o caminho a longo prazo, não um dia.
Isto não é uma recomendação, é só o registo honesto do meu caminho.
▶️ Publicações da semana
- A Verdade Sobre a Semana em Que Wall Street Caiu! (o resumo da semana, saiu hoje às 18h)
- Troquei 1% de Imposto na Geórgia pelo Dubai (Fiz Asneira?)
- Troquei de ETF: Este Paga 25% em Dividendos (Vale a Pena?)
- Reinvesti 1.589€ Na Scramble: Ainda Vale a Pena?
Novo no blog:
- A bolsa caiu hoje: o que eu faço (e o que não faço), o que faço e evito fazer num dia de queda forte.
- Abrir empresa no Dubai: free zone ou mainland?, da série Dubai: as duas estruturas lado a lado.
- ETF covered call com 25% de dividendos: vale a pena?, o vídeo em versão escrita, com contas e riscos.
- Planos de investimento XTB 2.0: como funcionam e custos (artigo patrocinado pela XTB).
- Dividendos em 2026: quanto recebi com um ETF (números reais), desde 2022 e depois de impostos.
💬 A pergunta da semana
Veio dos comentários do vídeo Troquei de ETF: Este Paga 25% em Dividendos:
Porque insistem em investir em ETF de dividendos? Em Portugal é mal pensado por causa dos impostos. Não entendo.
É uma ótima pergunta, e a parte fiscal está certa. Em Portugal, os dividendos de um ETF pagam 28% de IRS no ano em que os recebes (a regra é a taxa de 28%, embora possas optar pelo englobamento). Num ETF de acumulação, os dividendos são reinvestidos dentro do fundo e só pagas imposto quando venderes, também a 28% sobre a mais-valia. Ou seja, a acumulação adia o imposto, e esse adiamento vale dinheiro.
Quanto? Fiz uma conta de exemplo: 10.000 € durante 20 anos, com 6% ao ano (metade valorização, metade dividendos), sem comissões nem câmbio. Na acumulação, ficas com cerca de 25.890 € líquidos depois de pagares os 28% no fim. Na distribuição, pagando 28% sobre cada dividendo e reinvestindo o resto, ficas com cerca de 24.530 €. A diferença é de cerca de 1.360 €, ou seja, cerca de 5% do resultado final. Não é uma previsão, os números reais vão ser outros, mas a direção é esta: a acumulação ganha nas contas.
Então porque é que eu tenho um ETF de distribuição? Porque a melhor estratégia é a que consegues manter durante 20 anos. Eu gosto de ver o dinheiro a fazer dinheiro, todos os trimestres, e isso dá-me motivação para continuar a investir nos meses maus. Sei que pago mais imposto por isso, e aceito-o de olhos abertos. Para muita gente, a acumulação faz mais sentido, e não há nada de errado nisso.
Se estás a decidir, eu faria assim:
- Começa pelo objetivo. Se só vais precisar do dinheiro daqui a 15 ou 20 anos e não precisas de rendimento agora, a acumulação tende a ser mais eficiente. Se queres rendimento já, ou se ver os dividendos te ajuda a não desistir, a distribuição pode compensar o custo fiscal.
- Guarda os 28% de lado. Se tens ETFs de distribuição numa corretora estrangeira, o imposto normalmente não é retido na fonte. Declaras no Anexo J do IRS do ano seguinte, por isso separa essa parte quando o dividendo cai na conta.
- Não te deixes encandear pela percentagem. Um dividendo alto não é lucro garantido: pode baixar, ser cortado, e o preço do ETF pode cair. Olha sempre para o retorno total (preço mais dividendos), depois de impostos e comissões.
Em caso de dúvida sobre a tua situação fiscal concreta, fala com um contabilista.
Tens uma dúvida para a próxima edição? Responde a este email, eu leio todos.
E por hoje é tudo. Boa semana, e lembra-te: consistência, não sorte.
Um abraço,
Fábio
Como posso ajudar-te mais
- Capitalis Academia: a minha academia para aprenderes a investir com método, 199 €/ano, em até 3 prestações.
- Canal Consistência no YouTube: o resumo da semana sai todos os domingos.
- Instagram @fabioroquefinancas
- Tracker de Património
- Tracker de Dividendos
- Orvel Partners: a minha empresa para quem quer mudar-se para o Dubai ou abrir lá empresa; marca uma reunião gratuita.
Este email tem fins educativos e não constitui recomendação de investimento. Rentabilidades passadas não garantem resultados futuros; o capital investido está em risco.
Fontes desta edição: Contas Poupança e O Caça Promoções (combustíveis, 6/11); ECO e DN Madeira (Euribor e Banco de Portugal); AP e Yahoo Finance (Wall Street); Jornal de Negócios e Jornal Económico (PSI); The Closing Print e Reuters/Yahoo (petróleo); Yahoo Finance e StockTitan (emprego nos EUA); CME FedWatch via Admiral Markets e InvestmentNews; Rio Times e TMGM (Banco de Inglaterra). A conta da prestação e a conta da pergunta da semana são exemplos ilustrativos calculados por mim.