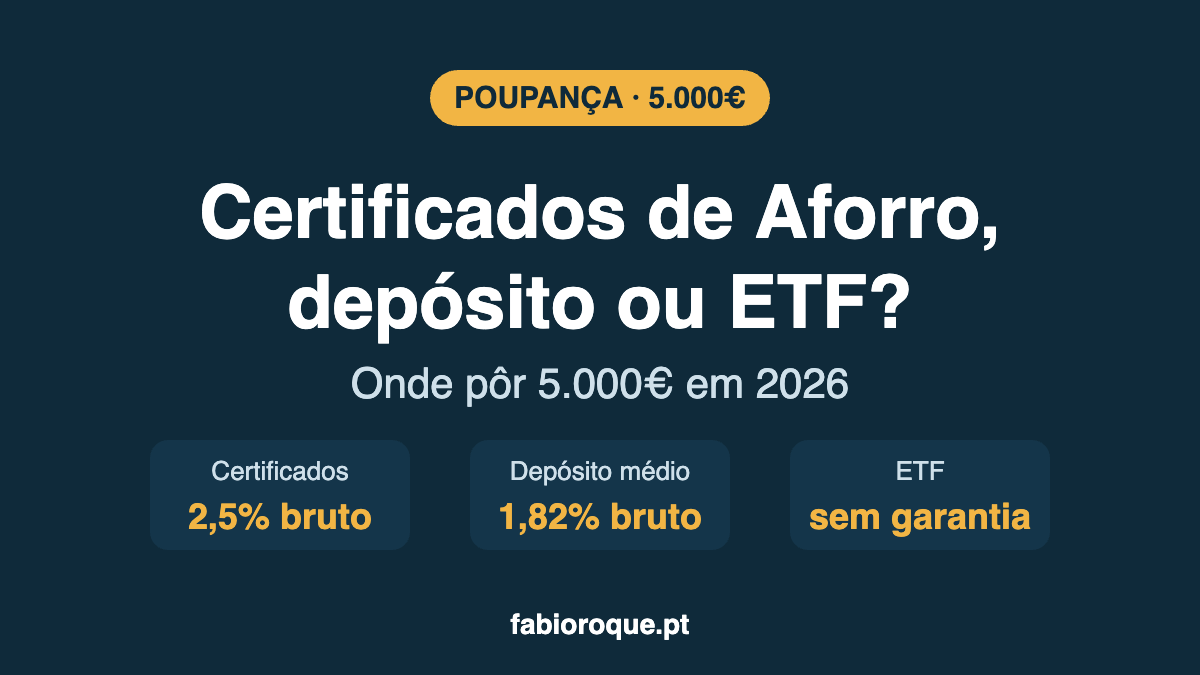
• Certificados de Aforro: capital garantido pelo Estado, 2,5% brutos em novembro de 2026 (1,8% líquidos no 1.º ano), só podes resgatar ao fim de 3 meses.
• Depósito a prazo: taxa conhecida à partida, a média dos novos depósitos estava em 1,82% brutos (setembro de 2026), garantido até 100.000€ por banco.
• ETF: pode cair 20% num ano, mas é a única das três com potencial para crescer acima da inflação a longo prazo, sem qualquer garantia.
• A regra prática: dinheiro que vais precisar nos próximos anos fica no seguro; só vai para ETF o que consegues deixar quieto 5 anos ou mais.
Tens 5.000€ parados e queres saber onde os pôr. A resposta curta é que depende de quando vais precisar do dinheiro, não de qual rende mais. Os Certificados de Aforro e os depósitos protegem o capital, mas hoje rendem menos do que a inflação. Um ETF pode render mais, mas pode valer menos do que puseste durante meses ou anos. Neste guia comparo as três opções com números de novembro de 2026, sem te dizer o que comprar, para decidires tu.
Quanto rendem 5.000€ em Certificados de Aforro em 2026?
Os Certificados de Aforro da Série F são a única série à venda. São dívida pública, emitida pelo IGCP, e têm garantia da totalidade do capital.
A taxa base é calculada todos os meses a partir da Euribor a 3 meses, com um teto de 2,50% e um mínimo de 0%. Para subscrições em novembro de 2026, a taxa bruta é de 2,500%, ou seja, está no teto.
A partir do 2.º ano, somas um prémio de permanência:
| Ano | Prémio | Taxa bruta (se a base ficar em 2,5%) | Taxa líquida (após 28%) |
|---|---|---|---|
| 1.º | 0 | 2,50% | 1,80% |
| 2.º ao 5.º | +0,25 p.p. | 2,75% | 1,98% |
| 6.º ao 9.º | +0,50 p.p. | 3,00% | 2,16% |
| 10.º e 11.º | +1,00 p.p. | 3,50% | 2,52% |
| 12.º e 13.º | +1,50 p.p. | 4,00% | 2,88% |
| 14.º e 15.º | +1,75 p.p. | 4,25% | 3,06% |
Exemplo com 5.000€: os juros vencem de 3 em 3 meses e são capitalizados já sem imposto. No 1.º trimestre recebes 31,25€ brutos, 22,50€ líquidos. Ao fim de um ano, se a taxa base se mantiver nos 2,5%, ficas com cerca de 5.090€ (mais 90€ líquidos).
O que tens de saber antes:
- Mínimo: 10 unidades (10€) por subscrição e pelo menos 100 unidades (100€) da Série F na conta aforro.
- Resgate: total ou parcial, mas só depois do primeiro vencimento de juros (3 meses). O dinheiro chega à conta até 7 dias depois.
- Onde: AforroNet, CTT, Espaços Cidadão e as instituições indicadas pelo IGCP.
- Limite: 250.000 unidades por conta aforro desde abril de 2026, muito acima dos 5.000€ deste exemplo.
E num depósito a prazo, quanto rendem?
Segundo o Banco de Portugal, a taxa média dos novos depósitos a prazo dos particulares foi de 1,82% em setembro de 2026 (era 1,34% um ano antes). É uma média: há bancos a pagar bastante mais, normalmente em campanhas para dinheiro novo, e outros a pagar quase nada.
Exemplo com 5.000€ a 1 ano, à taxa média:
- Juros brutos: 5.000 × 1,82% = 91,00€
- IRS retido (28%): 25,48€
- Juros líquidos: 65,52€
A grande vantagem é a previsibilidade: num depósito de taxa fixa sabes no dia 1 quanto vais receber. E os depósitos estão cobertos pelo Fundo de Garantia de Depósitos até 100.000€ por depositante e por banco.
A desvantagem: se precisares do dinheiro antes do prazo, muitos depósitos fazem-te perder parte ou a totalidade dos juros. Lê sempre as condições de mobilização antecipada.
E se puser os 5.000€ num ETF?
Um ETF é um fundo cotado em bolsa que replica um índice, por exemplo um índice de ações mundiais. Com 5.000€ ficas com um bocadinho de centenas ou milhares de empresas.
A diferença para as outras duas opções é simples: aqui não há taxa nem garantia. O valor sobe e desce todos os dias. Não há fundo de garantia que te devolva o dinheiro se a bolsa cair. O Sistema de Indemnização aos Investidores (até 25.000€ por investidor, em Portugal) só atua se o intermediário falhar e não conseguir devolver os teus títulos, e não cobre perdas por quedas do mercado.
Como não há taxa, a única forma honesta de mostrar números é com cenários. Estes valores são hipóteses, não previsões:
| Cenário hipotético | Valor ao fim de 1 ano | Valor ao fim de 5 anos |
|---|---|---|
| Ano mau: −20% | 4.000€ | depende da recuperação |
| 0% ao ano | 5.000€ | 5.000€ |
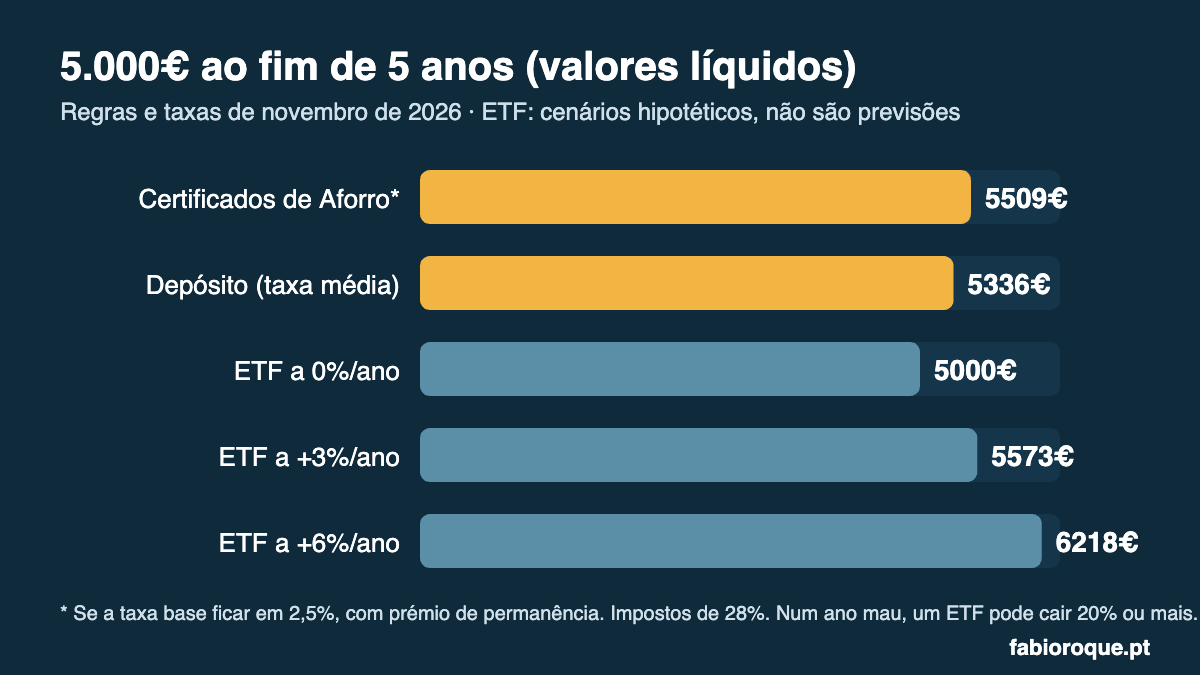
| +3% ao ano | 5.150€ | 5.796€ (5.573€ após 28% na venda) |
| +6% ao ano | 5.300€ | 6.691€ (6.218€ após 28% na venda) |
Os custos também contam: comissão anual do ETF (TER), comissões da corretora e, se o ETF não for em euros, câmbio. Vê-os antes de comprar.
Se ainda não sabes como reagirias a ver os 5.000€ passarem a 4.000€, começa por aí. Fiz um vídeo sobre isso: Descobre a tua tolerância ao risco como investidor.
Certificados de Aforro, depósito ou ETF: qual rende mais?
Lado a lado, com 5.000€ e as regras de novembro de 2026:
| Certificados de Aforro (Série F) | Depósito a prazo | ETF | |
|---|---|---|---|
| Rendimento hoje | 2,5% bruto / 1,8% líquido (1.º ano) | 1,82% bruto em média / ~1,31% líquido | Sem taxa, depende do mercado |
| 5.000€ ao fim de 1 ano | ~5.090€ | ~5.066€ (taxa média) | Pode ser 4.000€ ou 5.300€ ou outra coisa |
| Capital | Garantido pelo Estado | Garantido até 100.000€ por banco (FGD) | Não garantido |
| Quando posso levantar | Após 3 meses | Depende do depósito (pode perder juros) | Quando quiser, ao preço desse dia |
| Imposto | 28% retido nos juros | 28% retido nos juros | 28% sobre o ganho, só quando vendes (ETF de acumulação) |
| Para quê | Poupança segura de médio prazo | Dinheiro com data marcada | Objetivos a 5+ anos |
No curto prazo, os Certificados de Aforro rendem hoje mais do que o depósito médio e têm o capital garantido pelo Estado. Um depósito só ganha se encontrares uma taxa líquida acima de 1,8%, ou se precisares de uma taxa fixa garantida.
No longo prazo, a conversa muda. Se a taxa base se mantiver nos 2,5% (o que ninguém garante), 5.000€ em Certificados de Aforro chegam a cerca de 5.509€ em 5 anos (já com o prémio de permanência de +0,25 p.p. a partir do 2.º ano). Num depósito renovado à taxa média atual, cerca de 5.336€. Num ETF, o resultado pode ser bastante melhor ou pior, e é por isso que só faz sentido com tempo.
E a inflação, não come tudo?
Come uma parte. O INE estimou a inflação de outubro de 2026 em 3,8%. Com a inflação a esse nível:
- Os 1,8% líquidos dos Certificados de Aforro dão um rendimento real de cerca de −1,9%.
- Os ~1,31% líquidos do depósito médio dão cerca de −2,4% reais.
- Na conta à ordem, a 0%, perdes perto de 3,7% de poder de compra num ano: os 5.000€ passam a comprar o que hoje compram 4.817€.
Ou seja: o seguro protege-te de perder euros, não de perder poder de compra. É por isso que o dinheiro para daqui a muitos anos costuma ir para ativos que podem crescer, como ações, aceitando a volatilidade pelo caminho.
Como decido onde pôr os meus 5.000€?
Três perguntas, por esta ordem:
- Já tens um fundo de emergência? Se perderes o emprego ou o carro avariar, de onde vem o dinheiro? Se a resposta é "destes 5.000€", então eles não podem estar num sítio que pode valer menos amanhã.
- Quando vais precisar deste dinheiro? Menos de 2 ou 3 anos (casa, carro, casamento): seguro. 5 anos ou mais: aí um ETF começa a fazer sentido.
- Aguentas ver −20% sem vender? A perda só fica real se venderes em pânico. Se sabes que vendias, investe menos ou espera.
E não tem de ser tudo num lado só. Muita gente divide: uma parte para a almofada, outra para o longo prazo. O que interessa é cada euro ter uma função.
Como se declaram estes rendimentos no IRS?
- Certificados de Aforro e depósitos em bancos portugueses: os juros pagam 28% de taxa liberatória, retida na fonte. Regra geral, não precisas de declarar nada, a não ser que optes pelo englobamento.
- ETF: pagas 28% sobre a mais-valia (o ganho), mas só no ano em que vendes (num ETF de distribuição, os dividendos pagam imposto todos os anos). Declaras a venda no IRS do ano seguinte: no Anexo G se a corretora for portuguesa, no Anexo J se for estrangeira. Podes optar pelo englobamento. E atenção: se venderes antes de 365 dias e o teu rendimento coletável (com esse ganho) chegar ao último escalão, o englobamento passa a ser obrigatório.
Perguntas frequentes
Os Certificados de Aforro são mais seguros do que um depósito?
Ambos protegem o capital, de formas diferentes. Os Certificados de Aforro são dívida do Estado português, com garantia da totalidade do capital. Os depósitos estão cobertos pelo Fundo de Garantia de Depósitos até 100.000€ por banco. Para 5.000€, os dois níveis de proteção são altos.
Posso perder dinheiro num ETF?
Sim. Um ETF de ações pode cair muito num ano, e se venderes nessa altura a perda fica real. Por isso, só deves investir num ETF dinheiro de que não vais precisar durante vários anos.
Posso levantar os Certificados de Aforro quando quiser?
Depois dos primeiros 3 meses, sim, total ou parcialmente, e recebes o capital mais os juros já capitalizados. Antes disso, não.
A taxa dos Certificados de Aforro vai descer?
Ninguém sabe. A taxa base segue a Euribor a 3 meses e está limitada a 2,5%. Se a Euribor descer abaixo disso, a taxa base desce também.
Vale a pena deixar 5.000€ na conta à ordem?
Só a parte que precisas no dia a dia. Com a inflação de outubro de 2026 em 3,8%, o dinheiro parado a 0% perde poder de compra todos os meses.
E os Certificados do Tesouro?
São outro produto de dívida pública, com regras diferentes (montante mínimo mais alto, 1.000€, e sem resgate no 1.º ano). Ficam para um artigo próprio.
Conclusão
Não há uma opção que ganhe em tudo. Os Certificados de Aforro rendem hoje mais do que o depósito médio e garantem o capital, mas ficam abaixo da inflação. O depósito dá previsibilidade. O ETF é o único com potencial para crescer acima da inflação, sem garantia, em troca de aceitares quedas pelo caminho. Primeiro decide para quando é o dinheiro, depois escolhe onde o pôr.
Lê também:
- Como investir 10.000 euros: a carteira que eu faria
- ETF de acumulação ou de distribuição: guia para Portugal
- É tarde demais para investir? O que ninguém te diz
📬 Recebe todos os domingos a Consistência ao Domingo, o que mexeu no teu bolso e a minha carteira real. Subscreve aqui.
Este artigo tem fins educativos e não constitui recomendação de investimento nem aconselhamento fiscal. Confirma sempre a tua situação no Portal das Finanças ou com um contabilista.
Fontes (consultadas a 09/11/2026): IGCP, Ficha Técnica Certificados de Aforro Série F; IGCP, taxas de juro de novembro de 2026; Banco de Portugal (BPstat), taxa de juro de novos depósitos a prazo dos particulares; INE, estimativa rápida do IPC de outubro de 2026; Portal das Finanças, CIRS art. 71.º e art. 72.º; CMVM, Sistema de Indemnização aos Investidores; Fundo de Garantia de Depósitos, montantes garantidos.